AI सारांशAI से तैयार सारांश, संपादकों द्वारा समीक्षित
क्यूआर भुगतान सामान्य होने से पहले भी इंडिया पोस्ट का इलेक्ट्रॉनिक मनी ऑर्डर वेब-आधारित सेवा था। यूपीआई ने रफ्तार बदली है, पर अंतिम मंजूरी से पहले जांचने की जरूरत नहीं बदली।
Switch to शॉर्ट्सभारत में परिवार को पैसा भेजने की कहानी सीधे नकद से क्यूआर कोड तक नहीं पहुंची। इंडिया पोस्ट के अनुसार इलेक्ट्रॉनिक मनी ऑर्डर (ईएमओ) 2008 से वेब-आधारित तेज मनी-ट्रांसफर सेवा है। 2021–22 की रिपोर्ट में अप्रैल से दिसंबर 2021 तक 137.06 लाख ईएमओ बुक होने दर्ज हैं। अगस्त 2026 में नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (एनपीसीआई) ने एक महीने में 24,508.96 मिलियन यूपीआई लेनदेन दर्ज किए। यह रफ्तार और पैमाने का बदलाव है, लेकिन यह नहीं बताता कि हर परिवार की डिजिटल समझ समान है या अंतिम मंजूरी वाली स्क्रीन को नजरअंदाज किया जा सकता है।
60 सेकंड में पूरी बात
- इंडिया पोस्ट ईएमओ को 2008 से उपलब्ध वेब-आधारित तेज मनी-ट्रांसफर सेवा बताता है।
- अप्रैल–दिसंबर 2021 में 137.06 लाख ईएमओ बुक हुए और ₹1,355.70 करोड़ भेजे गए।
- एनपीसीआई के अगस्त 2026 आंकड़ों में 24,508.96 मिलियन यूपीआई लेनदेन और ₹29,82,355.95 करोड़ मूल्य है।
- अलग समय और अलग सेवाओं के ये आंकड़े सीधे तुलना योग्य नहीं हैं।
- तुरंत भुगतान का अर्थ है कि पिन डालने से पहले प्राप्तकर्ता, रकम और मंजूरी को और ध्यान से जांचना चाहिए।
पिंग से पहले भी डाक की डिजिटल सेवा थी
मनी ऑर्डर को केवल “पुराना” कहना डाक व्यवस्था के भीतर हुए बदलाव को छिपा देता है। इंडिया पोस्ट के अनुसार ईएमओ 2008 से वेब-आधारित सेवा है, जिसमें ट्रैकिंग और घर तक भुगतान भी शामिल था। बदलाव सिर्फ कागज से स्क्रीन तक नहीं है; यह डाकघर की प्रक्रिया से सेकंडों में शुरू और पुष्टि होने वाली प्रक्रिया तक का बदलाव है।
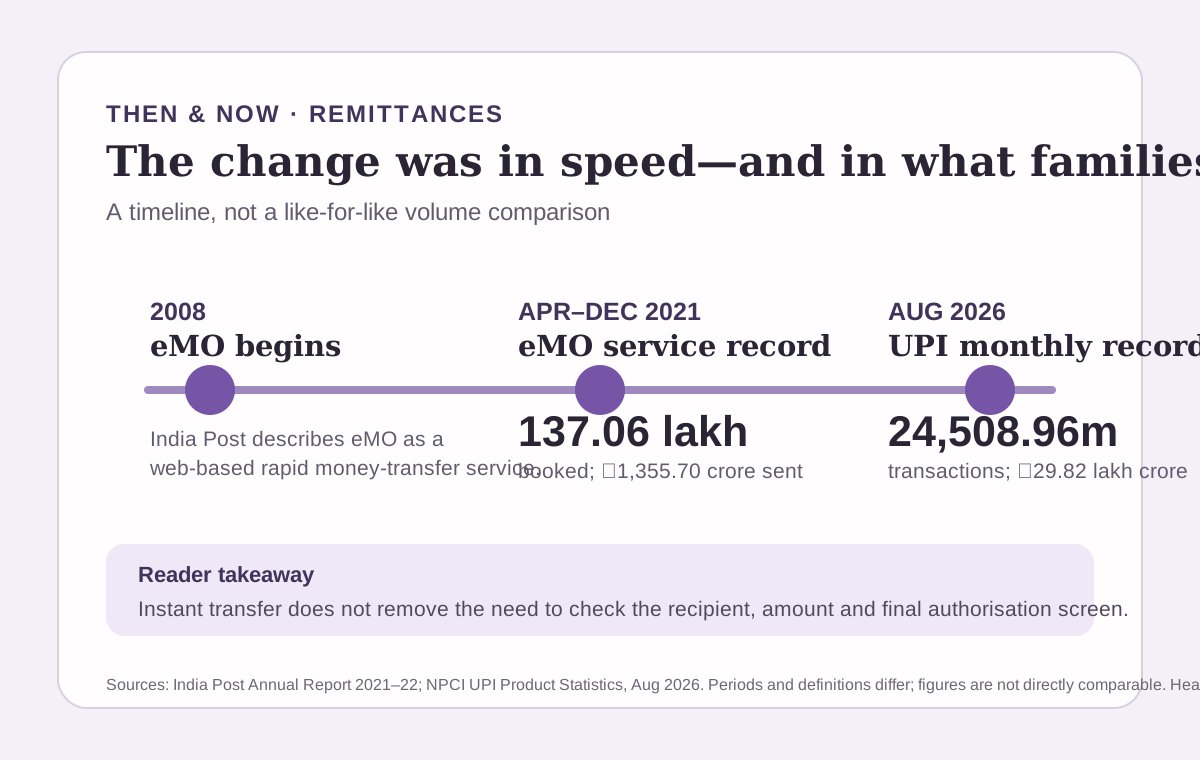
ईएमओ और यूपीआई के आंकड़ों को एक ही पैमाने पर रखकर तुलना नहीं करनी चाहिए। एक 2021 का नौ-महीने का रिकॉर्ड है, दूसरा 2026 का मासिक आंकड़ा। सही निष्कर्ष यह है कि डिजिटल नेटवर्क ने छोटे और बार-बार होने वाले ट्रांसफर आसान किए; सुरक्षा की जिम्मेदारी भी भेजने वाले की अंतिम मंजूरी के करीब आ गई।
घर के लिए रफ्तार ने क्या बदला
तेज ट्रांसफर घर से दूर छात्र, गांव में परिवार को पैसा भेजने वाले कामगार या आपात खर्च वाले परिवार के लिए मददगार हो सकता है। लेकिन गलत प्राप्तकर्ता, जल्दबाजी में मंजूरी या भ्रामक रिक्वेस्ट भी तुरंत समस्या बन सकती है। एनपीसीआई के अनुसार यूपीआई पिन डालना भुगतान को मंजूरी देता है; सामान्य पैसा पाने के लिए पिन नहीं डाला जाता।
इसलिए अंतिम स्क्रीन पर रुकना जरूरी है। नाम, रकम और कारण मिलाएं। फर्जी डिलीवरी संदेश, नकली साइट और यूपीआई ट्रैप वाली हमारी गाइड इसी मंजूरी नियम को समझाती है।
सुरक्षित पारिवारिक ट्रांसफर की आदत
- नंबर या यूपीआई आईडी पहले से भरोसेमंद माध्यम से मिलाएं।
- अंतिम बैंक या ऐप स्क्रीन पर नाम और रकम पढ़ें।
- पैसा पाने के नाम पर पिन, ओटीपी या स्क्रीन-एक्सेस कोड कभी न दें।
- गलती हो तो ट्रांजैक्शन रेफरेंस रखें और बैंक या प्रदाता से जल्दी संपर्क करें।
ये आंकड़े क्या तय नहीं कर सकते
ये कुल आंकड़े नहीं बताते कि परिवार ने कौन-सी सेवा क्यों चुनी, प्राप्तकर्ता फोन स्वतंत्र रूप से इस्तेमाल कर सका या किसी जिले में गलत ट्रांसफर कितनी जल्दी सुलझा। ये यह भी साबित नहीं करते कि एक सेवा ने बाकी सभी रास्तों को खत्म कर दिया।
स्रोत और तरीका
- इंडिया पोस्ट वार्षिक रिपोर्ट 2021–22 ईएमओ और उसके आंकड़े देती है।
- एनपीसीआई यूपीआई उत्पाद आंकड़े अगस्त 2026 का वॉल्यूम और मूल्य देते हैं।
- आरबीआई पेमेंट सिस्टम इंडिकेटर्स आंकड़ों की परिभाषा और सीमाएं बताते हैं।
- एनपीसीआई फ्रॉड-अवेयरनेस गाइड सुरक्षा सलाह का आधार है।
सीरीज़ में आगे
पीसीओ से स्मार्टफोन तक निजी उपकरण की पहुंच देखता है। रिजर्वेशन काउंटर से रेल ऐप तक फोन से बदली यात्रा योजना समझाता है।
HeadlineDecoded is committed to accuracy and transparency. हमारे मानक पढ़ें or सुधार भेजें.